始める前は「ロボアドバイザーってぶっちゃけどうなの?」「ウェルスナビって初心者向けって聞くけど、自分で投資するのと何が違うの?」と思っていました。
ウェルスナビの基本と「ここがすごい」
- 完全自動の資産運用: 最初にリスク許容度(1〜5)を設定するだけで、世界各国のETF(VTIやVEA、AGGなど)へ自動分散投資してくれる。
- 自動リバランス機能: 相場の変動で崩れたアセットアロケーションを自動で元に戻してくれる。これが地味に面倒くさい作業なので、全自動なのは大きなメリット。
- 新NISA(おまかせNISA)への対応: つみたて投資枠と成長投資枠を併用しながら、非課税メリットを自動で最大化してくれる仕組みが整っている。
一番の論点:年率1.1%の手数料は高いのか安いのか ウェルスナビのネックとして真っ先に挙げられるのが、預かり資産に対して年率1.1%(税込)という手数料です。
- 自分でオルカンやS&P500を買う場合: 信託報酬は年率0.1%以下が当たり前の時代。そう考えると、コスト面だけを見れば「高い」と感じるのが投資家本音のところ。
- 1.1%の「内訳」に価値を見出せるか: この手数料には、全自動のポートフォリオ構築、自動積立、自動リバランス、そして税負担を軽減する「DeTAX(リバランス時の税金繰延べ機能など)」のシステム代が含まれています。
私が考える「向いている人・向いていない人」
向いている人
- 投資の勉強をしている暇がない、またはチャートや値動きを気にして仕事や私生活に影響が出るのが嫌な人
- 「銘柄選定?リバランス?何それ?」という完全な投資初心者のスタートダッシュ
- 感情を完全に排除して、機械的に積立を継続したい人
向いていない人
- 信託報酬や手数料を少しでも安く抑え、コストパフォーマンスを極めたい人
- 自分の頭でアロケーションを考えたり、個別株をスパイスに入れたりする「投資のプロセス」自体を楽しみたい人
結論:ロボアドは「投資の卒業検定」までの伴走者 投資信託や個別株を6年やってきた身からすると、ウェルスナビは「投資の第一歩を踏み出すための最強の自動運転車」です。
まずはウェルスナビで「世界中に分散投資されて資産が増減する感覚」に慣れ、慣れてきたら自分で証券口座を開いて低コストのインデックスファンドや個別株に移行していく、というステップアップの入り口として使うのは非常にアリな選択肢だと思います。
続けている人だけがトクをする「長期割」の存在
ここで声を大にして言いたいのが、ウェルスナビには使えば使うほど手数料が安くなる「長期割」があるということです!
コツコツと積立を続けていくと、半年ごとに手数料が少しずつ割引されていき(投資額による)、最大で年率0.90%(税込0.99%)まで下がっていきます。
最初の「1.1%かぁ…」というハードルが、長く続けるほどジリジリと下がっていく。この「続けてくれてありがとう」と言われているような仕組みのおかげで、「よし、これからもマイペースに続けよう!」っていうモチベーションにも繋がるんですよね。
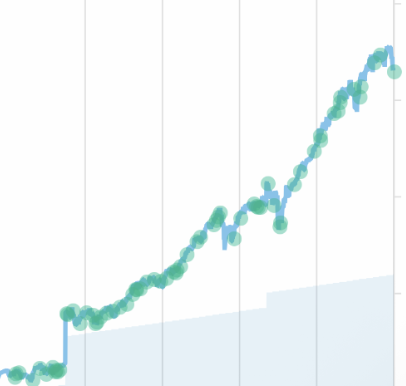
ちなみに、今日の私の口座の運用実績を見てみたところ……
プラス97.08%
となっていました!
もちろん相場の状況によって日々変動はしますが、余計な感情を入れずに淡々と積み重ねてきた結果がこうして数字に出ると、やっぱりすごく嬉しいしホッとします。長期でコツコツ続けることのパワーを改めて実感する瞬間です。
コメント